长鑫半年从 LPDDR 收了 781 亿,内存这轮涨价的钱被谁赚走了
长鑫科技 11 月 1 日公布的三季报业绩交流会记录里,有一组数字值得单独拎出来:2026 年上半年,DDR 系列收入 694.72 亿元,占营业收入 46.22%;LPDDR 系列 781.91 亿元,占 52.02%。两项加起来 1476.63 亿元,剩下不到 2% 是别的产品。
一家公司半年从内存颗粒上收 1476 亿元是什么概念。按上半年 DRAM 现货均价粗算,这个收入对应的出货量在几十亿 GB 量级。更关键的是结构——手机用的 LPDDR 比桌面用的 DDR 还多,占了一半以上。这跟很多人印象里"国产内存主要供整机和模组厂"的印象不太一样。
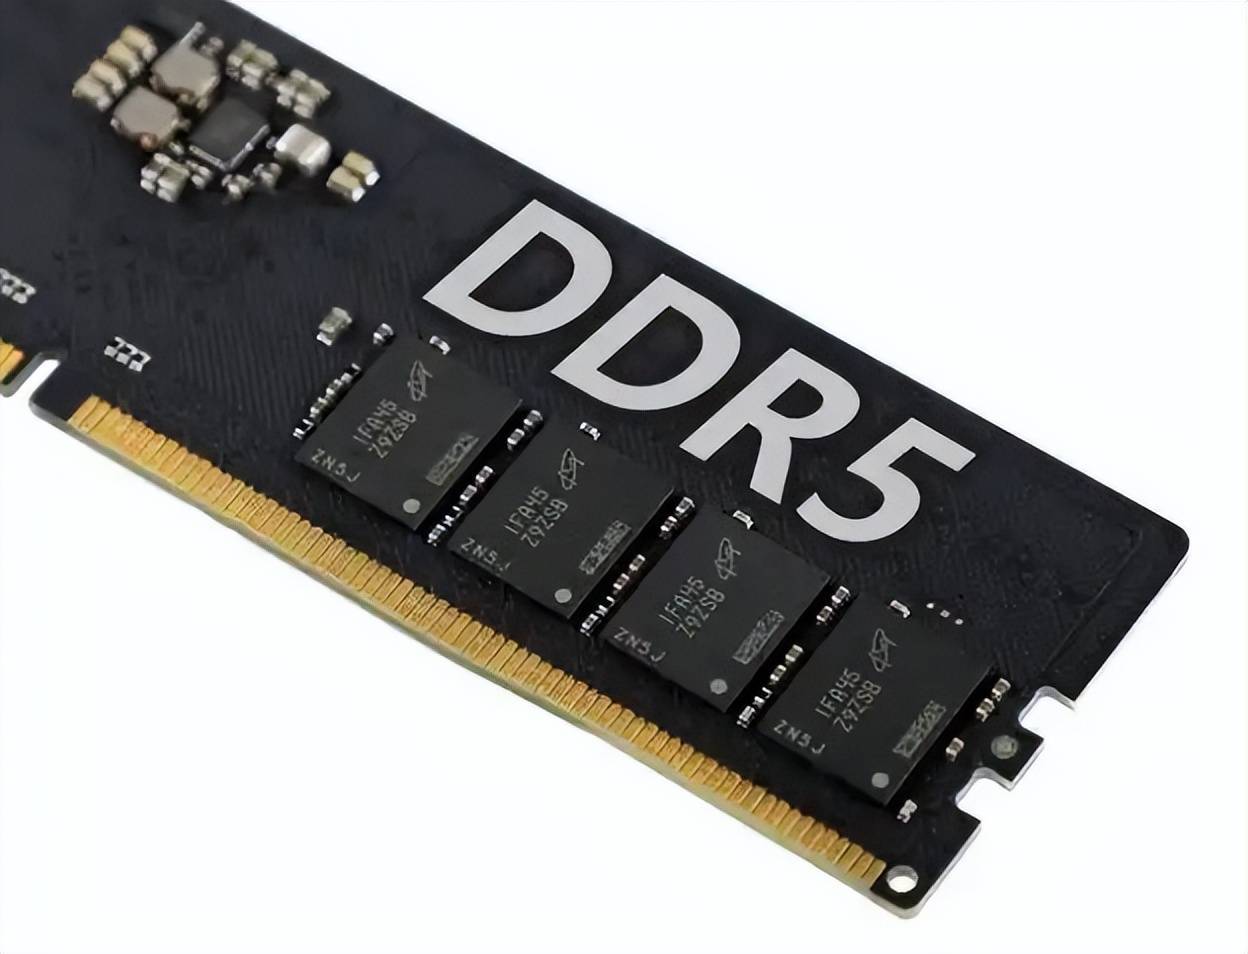
公司自己的解释是,DDR5 自 2024 年底量产后销量持续增长,带动 DDR 系列收入占比提升。目前量产的最先进平台是第五代工艺,主力产品是 245Ball 和 496Ball 封装的 LPDDR5X,后面会往 DDR5、LPDDR6 升级。4F² 垂直沟道 DRAM 架构已经取得关键突破,第六代工艺平台完成工程样片验证。
这几句话翻译一下:4F² 是把存储单元的电容面积从现在的 6F² 压到 4F²,同样一片晶圆能切出更多 die,是 DRAM 走到 10nm 级之后少数还能继续缩的路线。工程样片验证到量产通常还要一年半到两年,也就是说第六代平台大概 2028 年才能贡献收入。
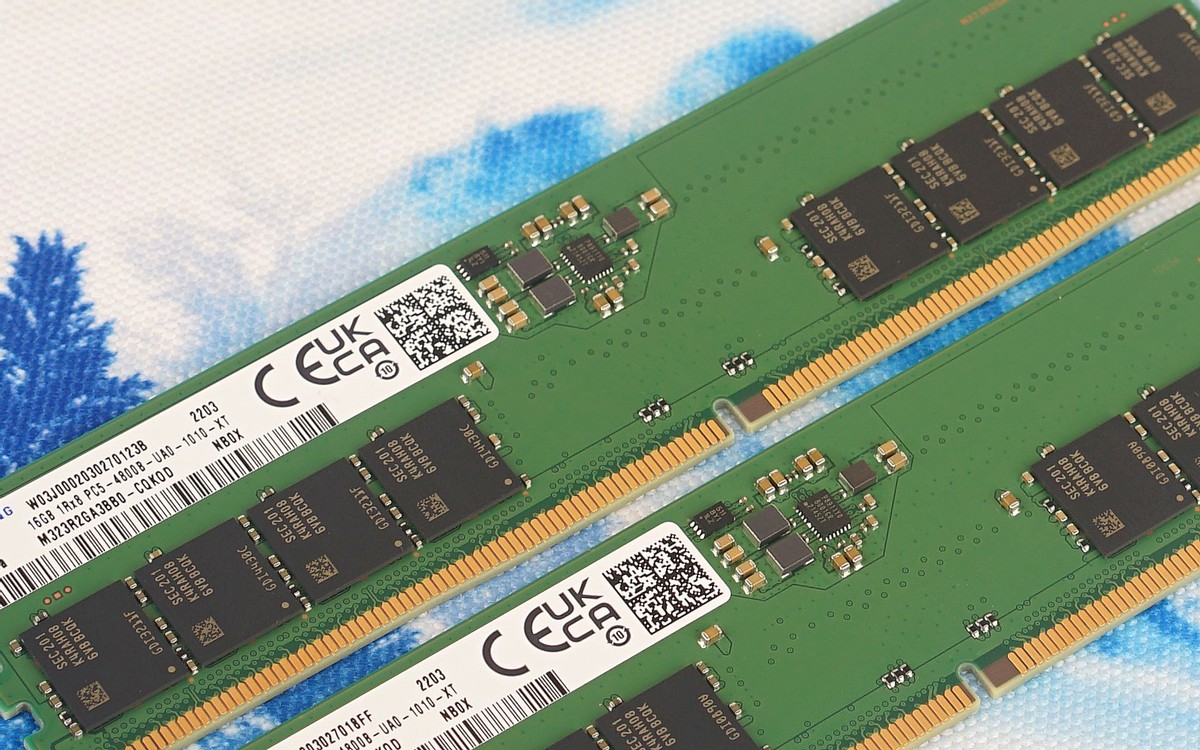
四季度的情况,公司说得很直白:AI 应用带动服务器客户需求强劲,DRAM 供不应求的态势仍将延续,四季度营收继续增长。这句话的分量在于"供不应求"四个字——过去三轮周期里,DRAM 厂最爱说的词是"库存调整",现在改成供不应求,说明这轮涨价不是炒货炒出来的。苹果那季毛利率还涨了 0.72 个百分点,这笔账我另算了一遍。
那钱被谁赚走了?算一下就明白。一颗 16GB DDR5 颗粒,去年这个时候现货价大概 3 美元出头,现在翻了不止一倍。模组厂买颗粒做成内存条,加价空间被压得很薄,深圳几家做模组的厂商今年的毛利率普遍掉到个位数。整机厂更难受,一台笔记本的 DRAM 成本从 200 多元涨到 400 多元,这部分钱只能从别的部件里省。真正把钱装进口袋的,是长鑫、三星、SK 海力士、美光这四家。
这也是为什么这轮涨价对国产链是好事也是坏事。好的一面,长鑫有了利润才能投第六代平台、才能扩产能,否则永远追不上三家海外厂。坏的一面,下游的模组、整机、手机厂在替上游买单,而它们才是解决就业和出口的那一层。
有个细节可以对照着看。10 月 30 日英特尔股价盘中跌超 30%,路透社把原因之一归到"内存价格上涨可能持续到 2027 年上半年",英特尔自己预计四季度客户端业务营收环比降超 20%。一颗内存颗粒的价格,能影响一家 CPU 厂的财报指引,这条链条今年特别明显。长鑫这份 781 亿的 LPDDR 收入,就长在这条链的最上游。
下游被挤到什么程度,三星把 Galaxy A 系列减产两成那件事讲得更直白:手机厂砍低端保高端,DIY 玩家按零售价一颗一颗买。
热门内容推荐

快捷栏目导航
相关内容推荐