大众 CFO 说电车卖得越好越不赚钱,3.8% 的利润率说明了什么
10 月 30 日,IT之家 转述了大众集团 CFO 兼 COO 阿诺·安特里茨在前三季度业绩声明里的一句话:"电动汽车卖得越好,我们的盈利压力反而越大,因为现阶段电动汽车的利润仍低于燃油车。"
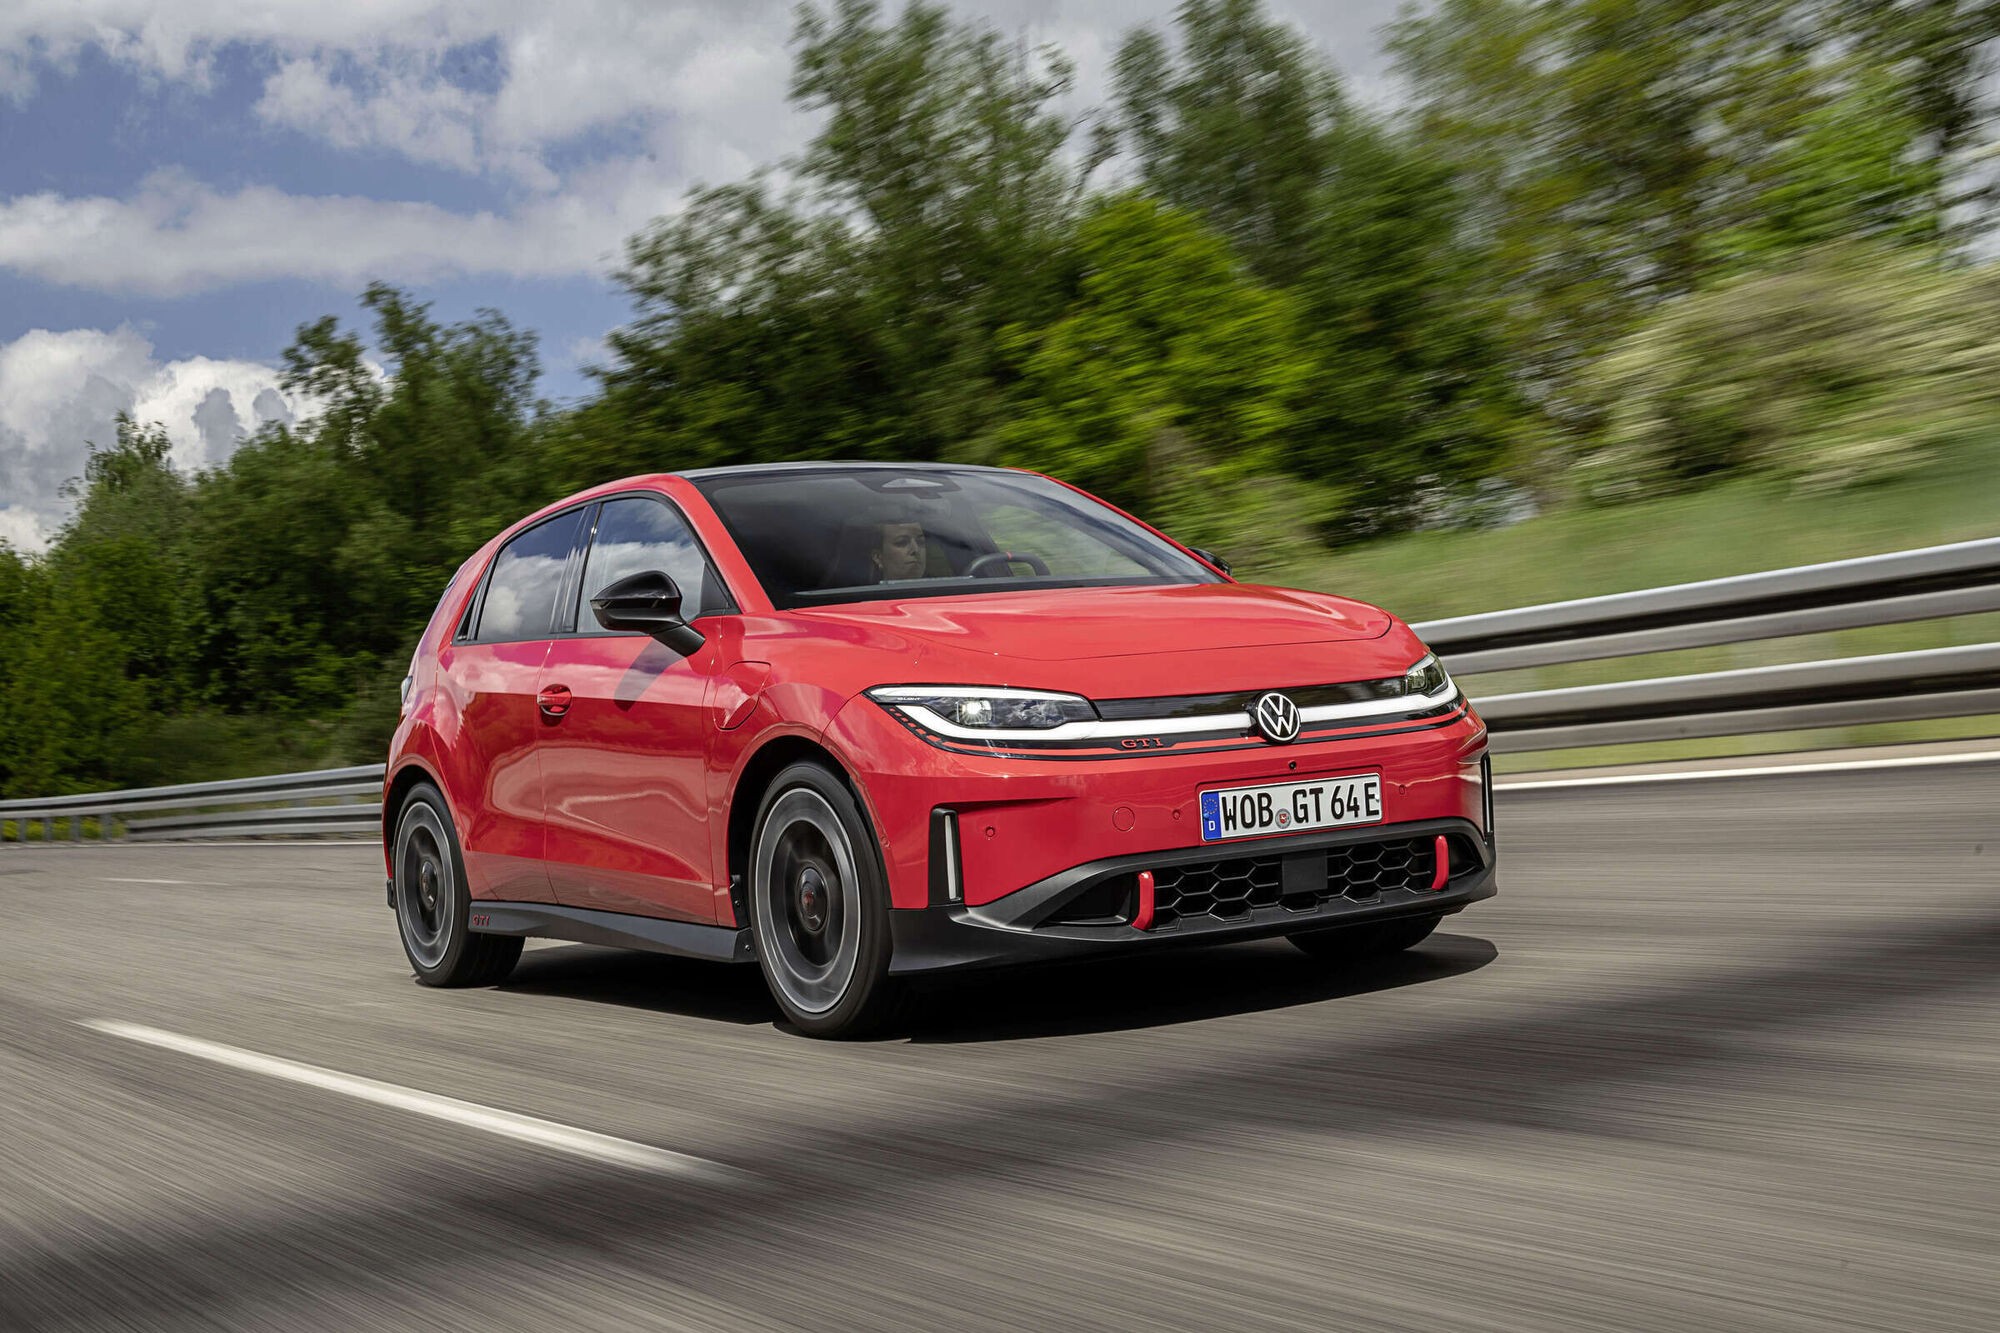
这句话在财报季里不算新鲜,但配上数字就很难看了。前三季度大众集团的营业利润率只有 3.8%——每 100 欧元营收,营业利润不到 4 欧元。同期电动车已经占到大众集团欧洲市场订单的 40%。
40% 的订单占比,3.8% 的利润率。这两组数字放在一起,就是传统车企转型期最真实的处境:卖得越多,赚得越少。
大众给出的方案是 310 亿欧元的降本计划,精简车型阵容、砍管理费、提高工厂效率,同时在全球裁减约 10 万个岗位。集团还警告,无法保证德国埃姆登、茨维考、汉诺威、内卡苏尔姆四座工厂在 2031 到 2034 年以后还能拿到生产任务。
310 亿欧元是什么概念?按 3.8% 的营业利润率倒推,大众要做出 310 亿欧元的营业利润,需要 8158 亿欧元的营收。大众集团 2025 年全年的营收规模在 3200 亿欧元上下,也就是说,这笔降本相当于两年半的全部营收所榨出来的利润——省下来的钱,和卖两年半车赚的钱一样多。
反过来看,这也说明 3.8% 这个利润率有多薄。一辆售价 4 万欧元的电动车,按 3.8% 算,营业利润 1520 欧元。同价位的燃油车,大众历史上的营业利润率长期在 6% 到 8% 之间,同样 4 万欧元能赚 2400 到 3200 欧元。差出来的 900 到 1700 欧元,基本就是电池的成本差。
电池的成本结构摆在那:一块 80kWh 的电池包,按 2026 年欧洲电芯采购价每瓦时 0.11 到 0.13 欧元估,光 cell 就是 8800 到 10400 欧元。燃油车的发动机加变速箱总成,成本大概 4000 到 5000 欧元。这一项就差出 4000 欧元以上,而电动车的其他部分并不比燃油车便宜——电机、电控、热管理、高压线束,样样都要钱。
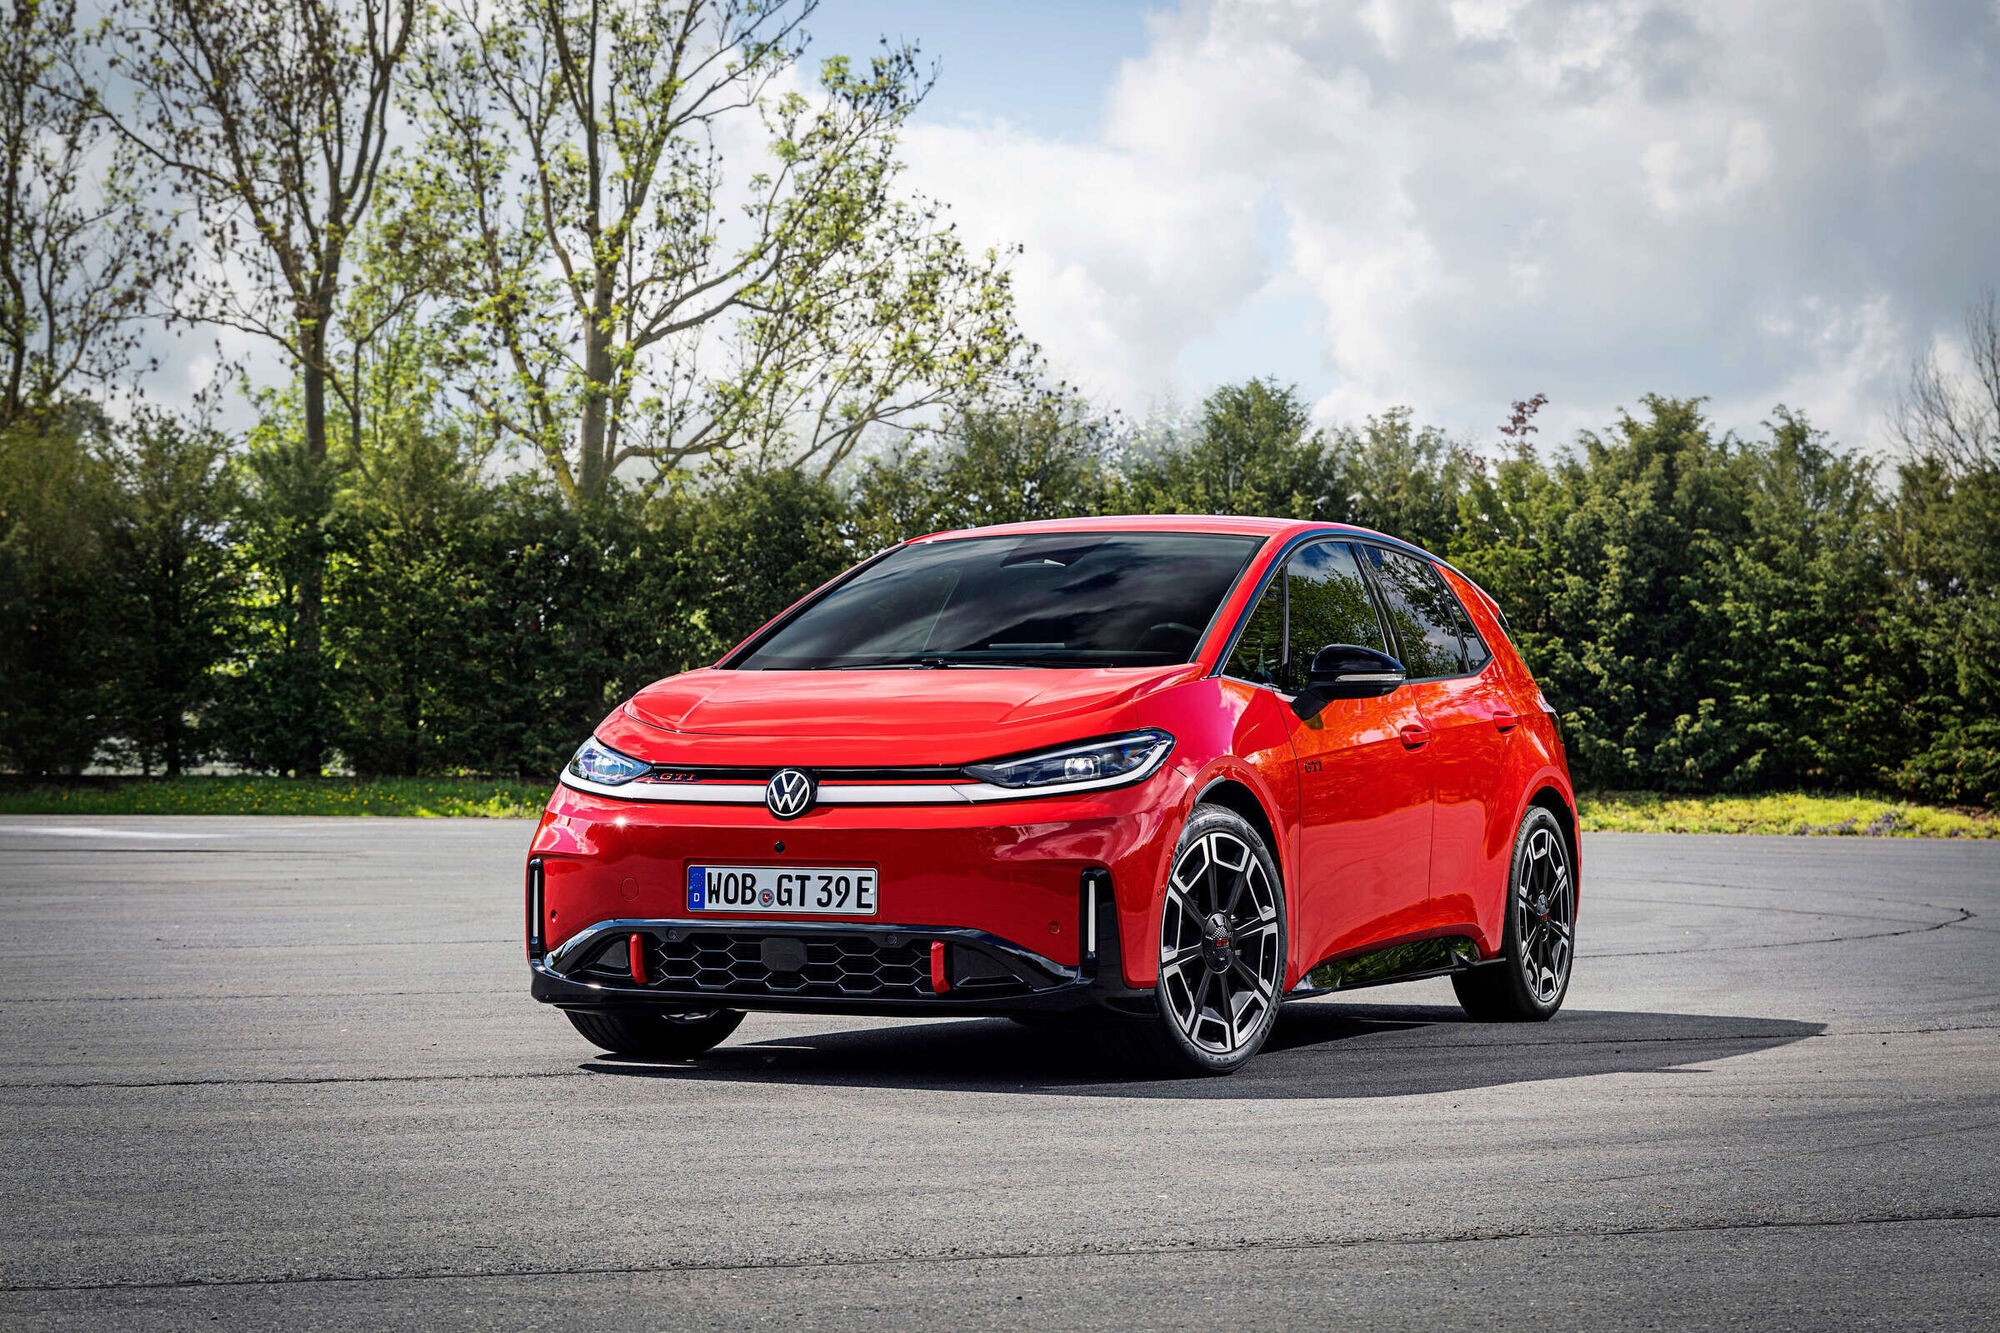
10 万个岗位是什么量级?大众集团全球员工总数在 65 万上下(含中国合资公司),裁 10 万相当于砍掉 15%。德国本土的工厂是重点,埃姆登主打 ID.4 和 ID.7,茨维考是大众最大的电动车工厂,汉诺威做商用车和电池,内卡苏尔姆做高端燃油车。
四座工厂的"2031 到 2034 年以后不确定",这句警告的潜台词是:中期改款和下一代平台的产能分配还没定,谁的成本高谁就先出局。德国工厂的时薪在 40 欧元以上,是大众在西班牙、斯洛伐克工厂的两倍多,也是中国工厂的四到五倍。电动车时代,人工成本占整车成本的比例在下降,但工厂固定成本的分摊压力反而更大——因为电动车零件少、装配工时短,同样的厂房和设备,能分摊的工时更少了。
安特里茨还提到中国市场急剧萎缩、中国车企在欧洲的价格竞争加剧、美国加征关税。这三件事叠在一起,把大众各品牌提高利润率的空间全堵住了。大众安徽那台与众09 上周上市,17.99 万起把双腔空悬和 5C 塞进 20 万级,价格表贴出来的时候我就觉得这已经不是德系溢价那套打法了。
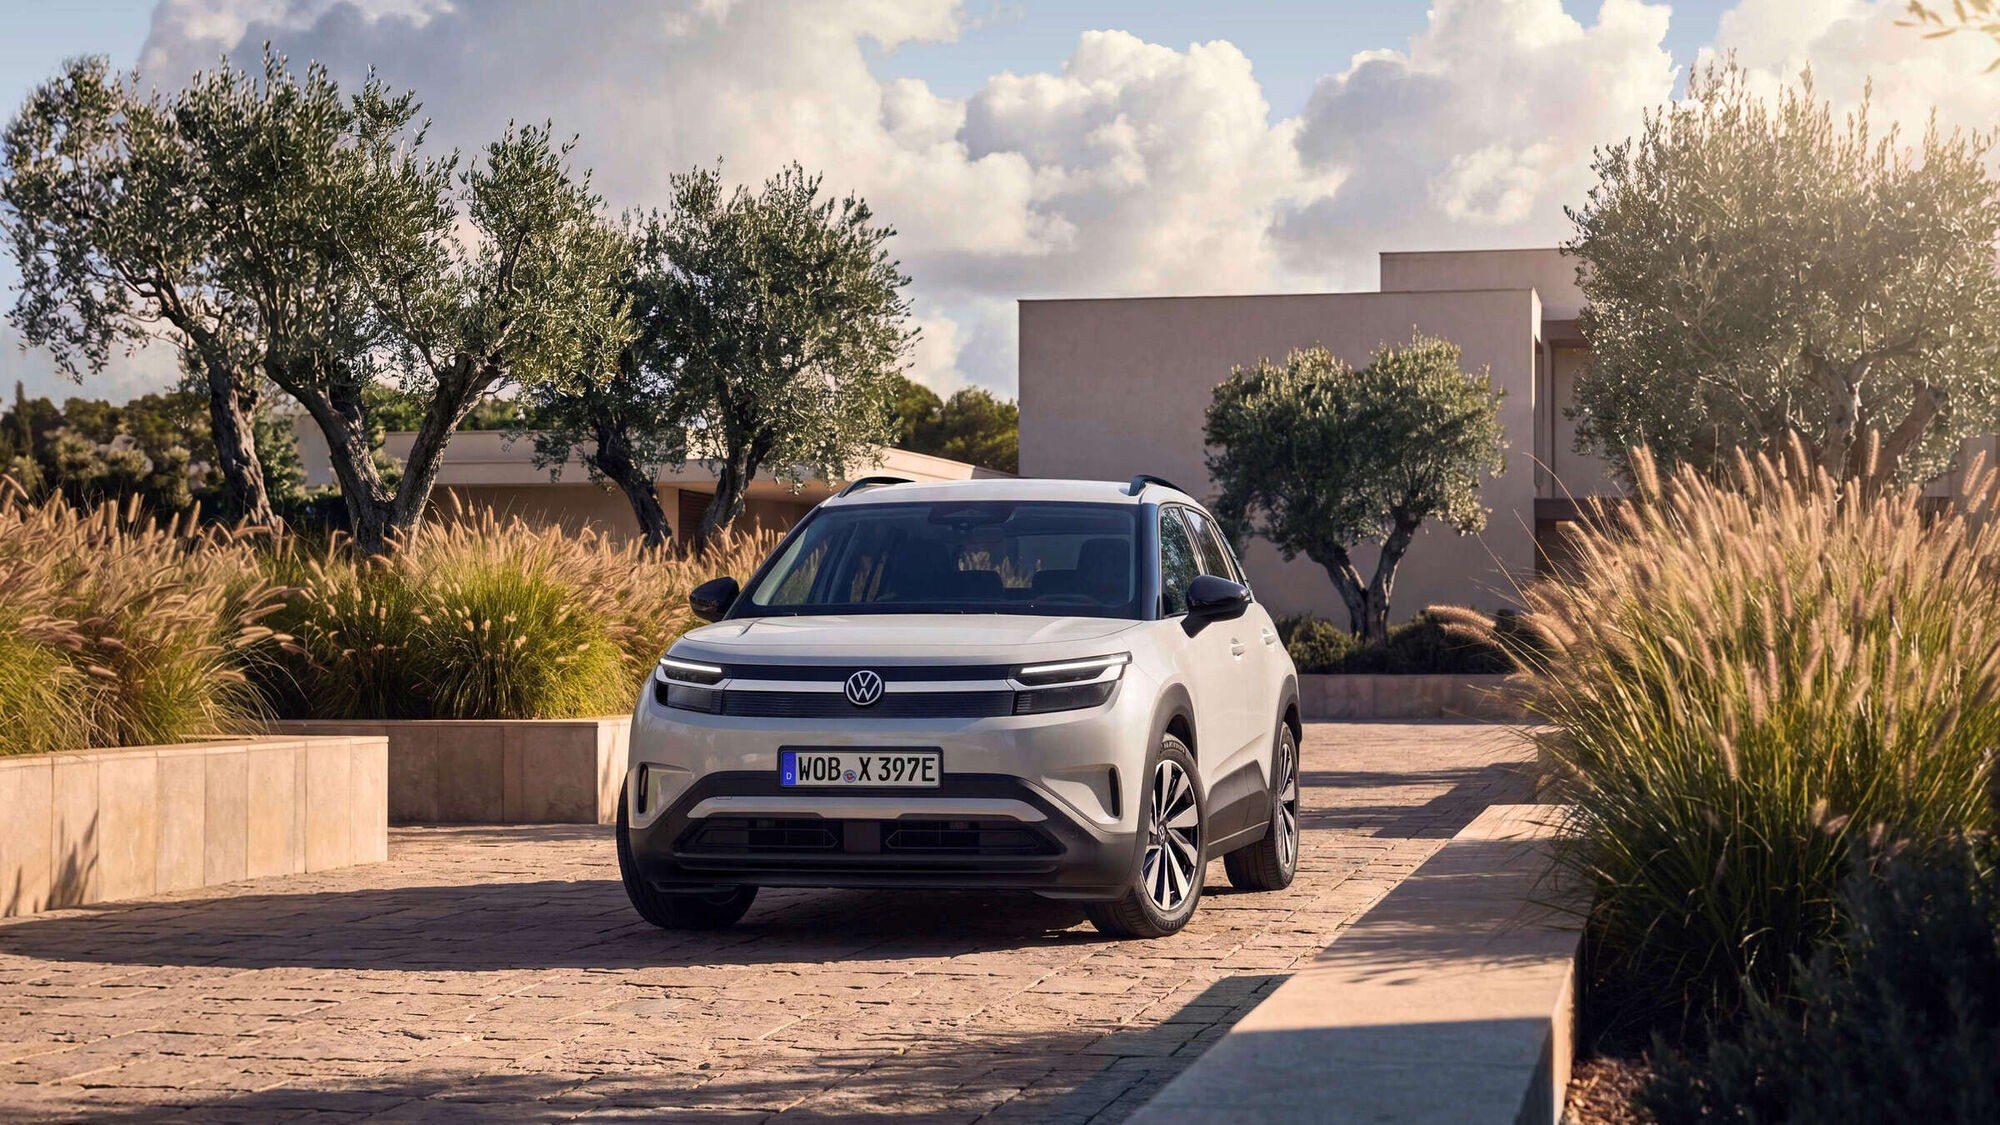
有个对比挺刺眼。比亚迪 2026 年上半年的汽车业务毛利率在 18% 上下,特斯拉第三季度的汽车毛利率(剔除积分收入)在 15% 左右。大众集团整体 3.8%。同样是卖电动车,差出四到五倍的利润率。
差距的根子在垂直整合。比亚迪自己造电池、自己造电控、自己造半导体,特斯拉自己造电池包和压铸车身。大众的电池靠 PowerCo 自建,但产能爬坡慢,目前大部分电芯还是外购,LG、宁德时代、国轩都是供应商。外购意味着每一层都要给别人留利润。
大众也不是没动作。和小鹏的合作、和 Rivian 的合资、SSP 平台的推迟、MEB+ 的过渡,都是在补课。但补课要钱,钱从降本里来,降本要裁员,裁员要跟工会谈——德国金属工业工会(IG Metall)的谈判向来不好谈,2024 年那轮已经闹到罢工。
310 亿欧元能不能省出来,10 万个岗位能不能裁下去,四座德国工厂 2031 年还有没有活干。这三个问题的答案,比"电车卖得越好越不赚钱"这句话本身重要得多。
热门内容推荐

快捷栏目导航
相关内容推荐